Der europäische Transportermarkt tritt auf der Stelle, doch elektrische Modelle legen kräftig zu – in Deutschland sogar stärker als im EU-Schnitt. Für Unternehmen kommt ein Faktor hinzu, der die Rechnung bis Ende 2027 spürbar verbessert: die Möglichkeit, Elektrofahrzeuge im Anschaffungsjahr zu 75 Prozent abzuschreiben. Wer E-Transporter im Unternehmen einsetzen will, sollte die Entscheidung jetzt vorbereiten, denn das Zeitfenster ist kürzer, als es auf den ersten Blick wirkt.
Während der Transportermarkt stagniert, wächst das Segment der E-Transporter
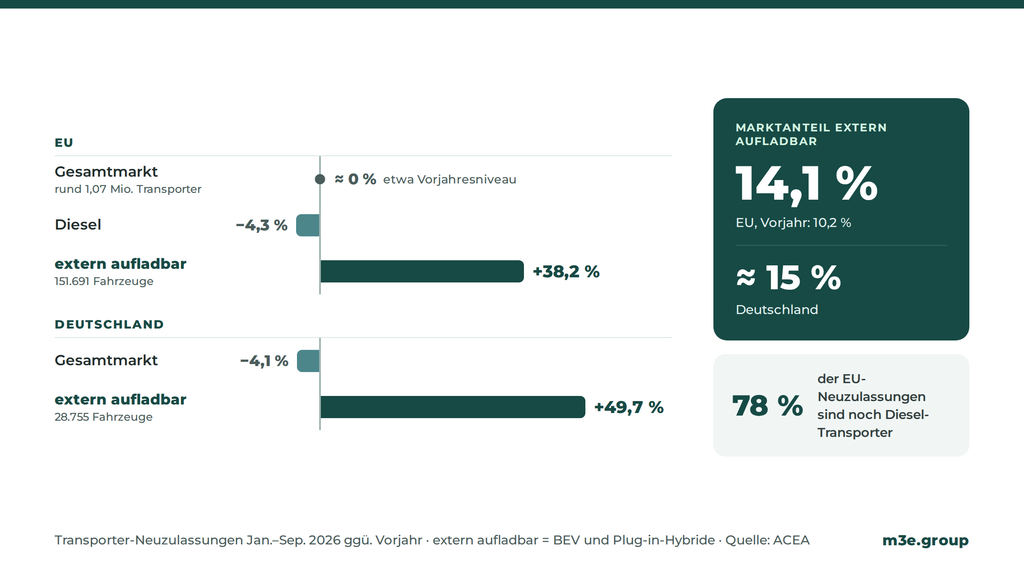
Die aktuellen Zahlen des europäischen Herstellerverbands ACEA zeigen eine klare Richtung. Von Januar bis September 2026 wurden in der EU rund 1,07 Millionen Transporter neu zugelassen, etwa so viele wie im Vorjahr. Davon waren 151.691 extern aufladbar. Das entspricht einem Plus von 38,2 Prozent. Ihr Marktanteil stieg von 10,2 auf 14,1 Prozent, während die Zulassungen von Dieselmodellen um 4,3 Prozent zurückgingen.
In Deutschland fällt der Kontrast noch deutlicher aus: Der Gesamtmarkt schrumpfte im selben Zeitraum um 4,1 Prozent, die Zulassungen extern aufladbarer Transporter stiegen dagegen um 49,7 Prozent auf 28.755 Fahrzeuge. Das entspricht einem Anteil von rund 15 Prozent. Die ACEA zählt dabei rein batterieelektrische Fahrzeuge und Plug-in-Hybride zusammen. Die Oktoberzahlen des Marktforschers Dataforce, die nur reine Elektrofahrzeuge erfassen, bestätigen den Trend: Im Oktober 2026 zogen die Neuzulassungen in Deutschland – getrieben vor allem durch Autovermieter – insgesamt auf über 43.000 Transporter an. Darunter waren 6.782 rein batterieelektrische Modelle, 62 Prozent mehr als im Vorjahresmonat (Anteil: 16 Prozent).
Gleichzeitig zeigen die Zahlen, wie viel Spielraum bleibt: In der EU entfielen bis September noch rund 78 Prozent der Neuzulassungen auf Diesel-Transporter. Viele Unternehmen stehen also erst am Anfang ihrer Flottenumstellung. Genau für diese Phase hat der Gesetzgeber einen befristeten Anreiz geschaffen.
Die 75-Prozent-Abschreibung: Was genau gilt
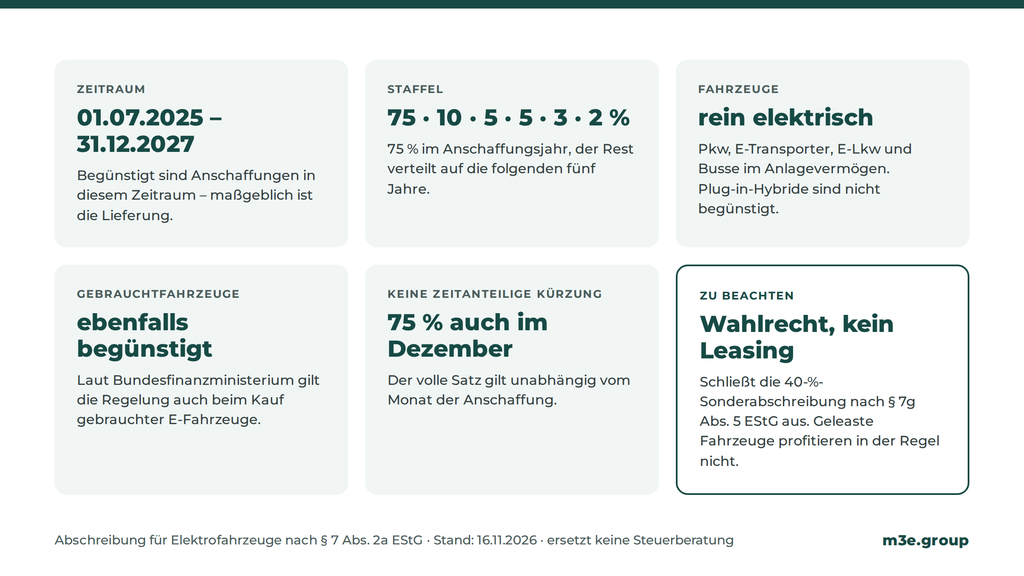
Mit dem Gesetz für ein steuerliches Investitionssofortprogramm hat der Bund eine arithmetisch-degressive Abschreibung für Elektrofahrzeuge eingeführt (§ 7 Abs. 2a EStG), oft auch „Turboabschreibung“ genannt. Die wichtigsten Eckpunkte:
- Zeitraum: Anschaffungen zwischen dem 1. Juli 2025 und dem 31. Dezember 2027.
- Staffel: 75 Prozent im Anschaffungsjahr, danach 10, 5, 5, 3 und 2 Prozent.
- Fahrzeuge: rein elektrische Fahrzeuge im Sinne von § 9 Abs. 2 Kraftfahrzeugsteuergesetz im Anlagevermögen. Neben Pkw also auch E-Transporter, E-Lkw und Busse. Plug-in-Hybride sind nicht begünstigt.
- Gebrauchtfahrzeuge: Das Bundesfinanzministerium hat Ende 2025 bestätigt, dass auch der Kauf gebrauchter E-Fahrzeuge begünstigt ist.
- Keine zeitanteilige Kürzung: Die 75 Prozent gelten unabhängig vom Monat der Anschaffung. Auch ein im Dezember gelieferter Transporter lässt sich im selben Jahr zu drei Vierteln abschreiben.
Wichtig: Die Turboabschreibung ist ein Wahlrecht und schließt die 40-prozentige Sonderabschreibung nach § 7g Abs. 5 EStG aus. Geleaste Fahrzeuge profitieren in der Regel nicht, weil die Abschreibung beim wirtschaftlichen Eigentümer liegt. Ausnahmen hängen von der Vertragsgestaltung ab. Leasinggeber können einen möglichen Steuervorteil über günstigere Raten an Gewerbekunden weitergeben, ein Anspruch darauf besteht jedoch nicht.
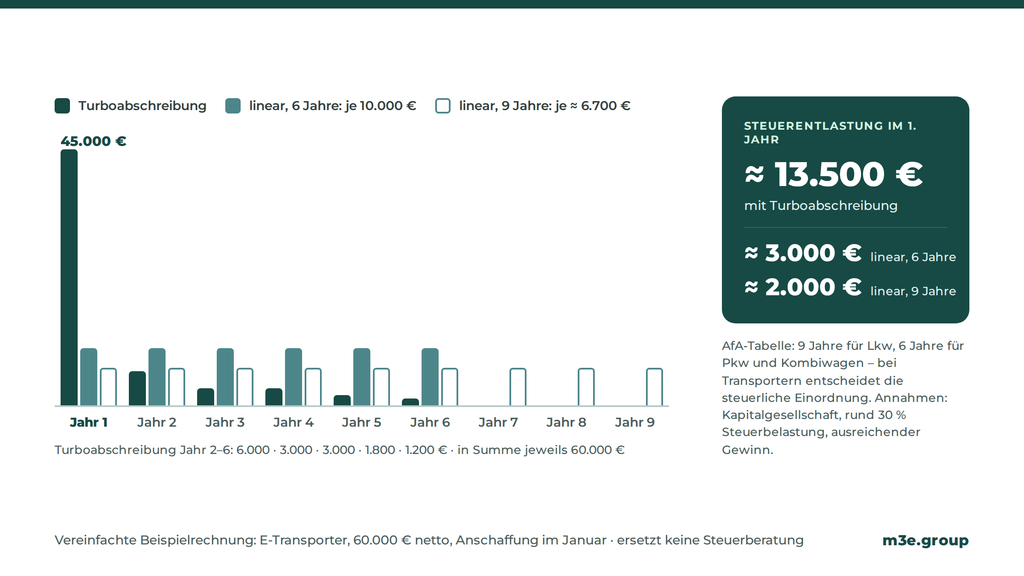
Für Finanzverantwortliche geht es dabei vor allem um Liquidität: Insgesamt lassen sich nie mehr als die Anschaffungskosten abschreiben – die Turboabschreibung zieht die steuerliche Entlastung aber deutlich nach vorn. Eine vereinfachte Beispielrechnung für einen E-Transporter mit 60.000 Euro netto Anschaffungskosten, angeschafft im Januar:
- Turboabschreibung: Im Anschaffungsjahr lassen sich 75 Prozent, also 45.000 Euro, als Aufwand ansetzen.
- Lineare Abschreibung: Die amtliche AfA-Tabelle sieht für Lkw eine Nutzungsdauer von neun Jahren vor, für Pkw und Kombiwagen sechs Jahre. Bei Transportern kommt es auf die steuerliche Einordnung an. Im ersten Jahr wären es damit rund 6.700 Euro (neun Jahre) beziehungsweise 10.000 Euro (sechs Jahre). Wird das Fahrzeug erst später im Jahr angeschafft, fällt dieser Betrag anteilig noch geringer aus – bei der Turboabschreibung bleibt es dagegen bei 75 Prozent.
- Wirkung auf die Steuer: Bei einer Kapitalgesellschaft mit rund 30 Prozent Steuerbelastung (Körperschaftsteuer, Solidaritätszuschlag und Gewerbesteuer bei einem Hebesatz von 400 Prozent) sinkt die Steuerlast im ersten Jahr mit der Turboabschreibung um etwa 13.500 Euro, linear dagegen nur um rund 2.000 bis 3.000 Euro, je nach Nutzungsdauer. Voraussetzung ist ein ausreichender steuerpflichtiger Gewinn.
Hinzu kommt: Die Körperschaftsteuer sinkt ab 2028 jedes Jahr um einen Prozentpunkt, von 15 auf 10 Prozent im Jahr 2032. Abschreibungen, die noch beim heutigen Satz wirken, entlasten Kapitalgesellschaften daher stärker als Abschreibungen in späteren Jahren.
Warum ein Jahr knapp ist: Anschaffung heißt Lieferung
Steuerlich zählt nicht der Tag der Bestellung, sondern der Zeitpunkt der Lieferung, also der Übergang in das wirtschaftliche Eigentum des Unternehmens. Wer im Herbst 2027 bestellt, riskiert, dass das Fahrzeug erst im Januar 2028 auf dem Hof steht. Dann entfällt die 75-Prozent-Abschreibung vollständig.
Ein E-Transporter ist nur so gut wie die Ladeinfrastruktur dahinter. Bevor Fahrzeuge bestellt werden, sollten Unternehmen diese Fragen beantworten:
- Welche Touren, Tageskilometer und Standzeiten haben die Fahrzeuge und welche lassen sich sofort elektrifizieren?
- Reicht der bestehende Netzanschluss am Betriebshof, oder ist eine Erweiterung beim Netzbetreiber nötig?
- Wie viele Ladepunkte mit welcher Leistung braucht die Flotte, und wie verhindert ein Lademanagement teure Lastspitzen?
- Welche Fördermittel für Ladeinfrastruktur kommen infrage, und welche Antragsfristen gelten?
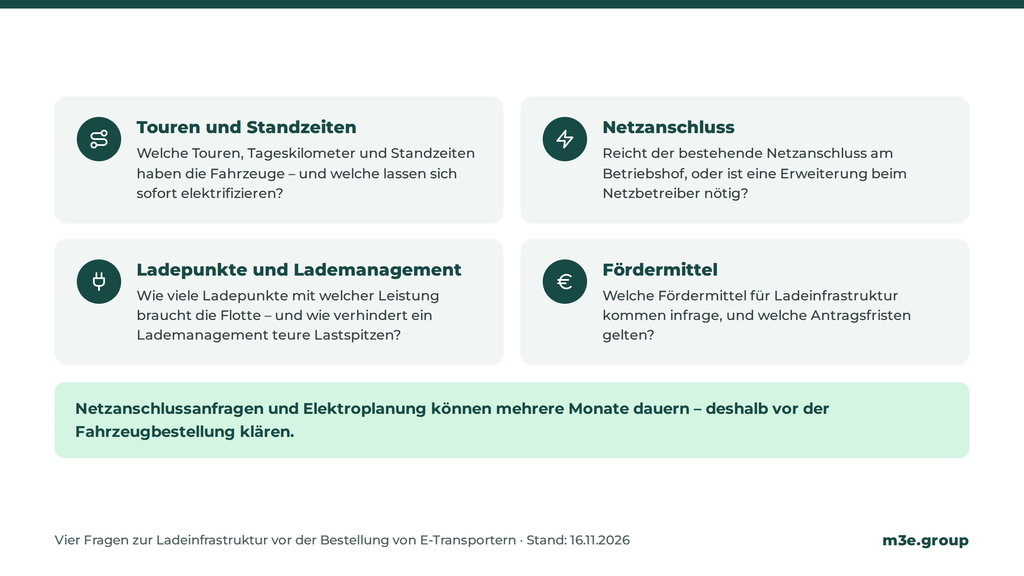
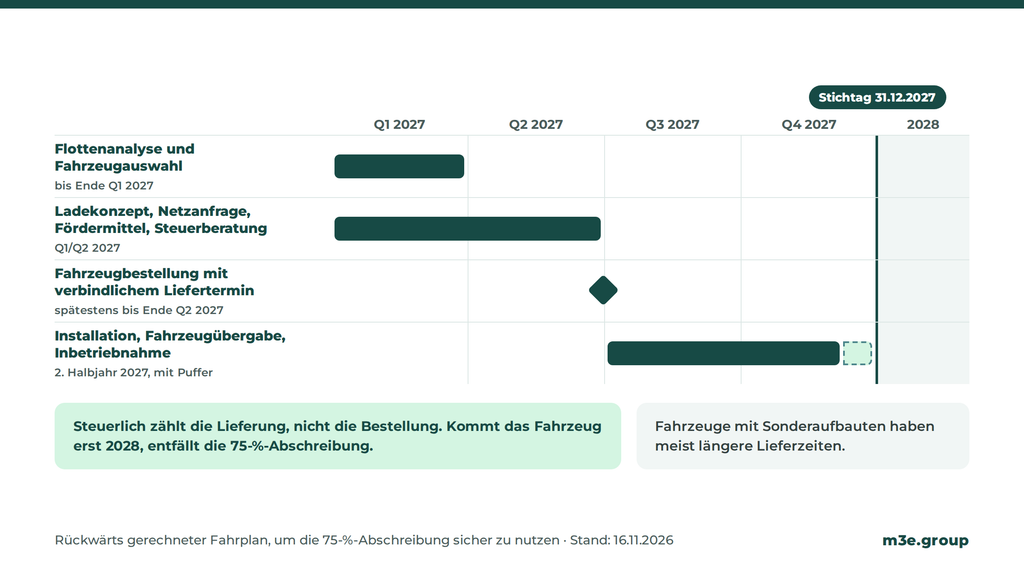
Netzanschlussanfragen und Elektroplanung können mehrere Monate in Anspruch nehmen. Rückwärts gerechnet ergibt sich daraus ein realistischer Fahrplan:
- Bis Ende Q1 2027: Flottenanalyse und Auswahl der Fahrzeuge, die zuerst umgestellt werden
- Q1/Q2 2027: Ladekonzept, Anfrage beim Netzbetreiber, Fördermittelprüfung, Abstimmung mit der Steuerberatung
- Spätestens bis Ende Q2 2027: Fahrzeugbestellung mit verbindlichem Liefertermin
- Zweites Halbjahr 2027: Installation der Ladeinfrastruktur, Fahrzeugübergabe, Inbetriebnahme mit Puffer vor dem Jahreswechsel
Wer bis Mitte 2027 wartet, verliert diesen Puffer. Steigt die Nachfrage zum Jahresende, können sich zudem Lieferzeiten bei Fahrzeugen und Installationsbetrieben verlängern.
Beachten Sie, dass Fahrzeuge mit Sonderaufbauten meist längere Lieferzeiten haben.
Mehr als Steuern: Was die Rechnung 2027 zusätzlich beeinflusst
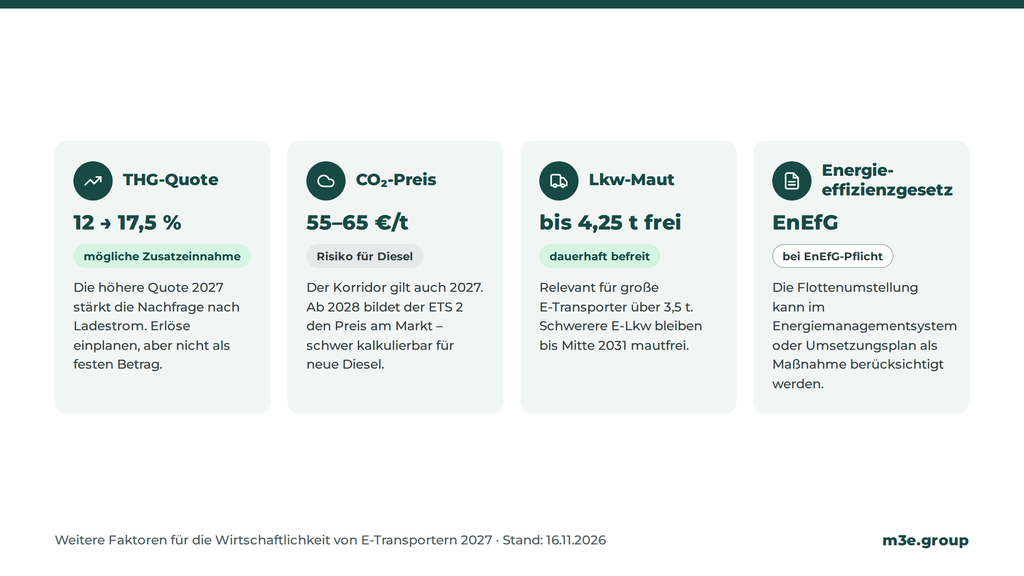
Die Abschreibung ist ein starker, aber nicht der einzige Faktor. Mehrere aktuelle Weichenstellungen wirken sich auf die Wirtschaftlichkeit von E-Transportern im Unternehmen aus:
THG-Quote: Mit dem im Juni 2026 in Kraft getretenen Zweiten Gesetz zur Weiterentwicklung der THG-Quote steigt die Quote von 12 Prozent in diesem Jahr auf 17,5 Prozent im Jahr 2027 und bis 2040 auf 65 Prozent. Die höhere Quote stärkt grundsätzlich die Nachfrage nach Erfüllungsoptionen, zu denen auch Ladestrom zählt. Wie sich die Erlöse für Halter von E-Fahrzeugen entwickeln, hängt jedoch von den Anrechnungsregeln und den Marktpreisen ab. Als mögliche Zusatzeinnahme gehören sie dennoch in jede Wirtschaftlichkeitsrechnung, allerdings nicht als fest kalkulierbarer Betrag.
CO₂-Preis: Der Bundestag hat im Oktober 2026 beschlossen, den nationalen CO₂-Preis auch 2027 im Korridor von 55 bis 65 Euro pro Tonne zu halten. Ab 2028 soll der europäische Emissionshandel für Verkehr und Gebäude (ETS 2) greifen – mit marktbasierten und damit weniger kalkulierbaren Preisen. Wer heute einen Diesel-Transporter für sechs oder mehr Jahre anschafft, holt sich dieses Kostenrisiko ins Haus.
Maut: Emissionsfreie Nutzfahrzeuge bis 4,25 Tonnen sind dauerhaft von der Lkw-Maut befreit. Das ist relevant für größere E-Transporter, die durch das Batteriegewicht über 3,5 Tonnen liegen. Schwerere E-Lkw bleiben bis Mitte 2031 mautfrei.
Unternehmen, die nach dem Energieeffizienzgesetz ein Energiemanagementsystem betreiben oder Umsetzungspläne für wirtschaftliche Effizienzmaßnahmen erstellen müssen, können die Flottenumstellung dort als mögliche Maßnahme berücksichtigen.
E-Transporter im Unternehmen: Jetzt planen statt unter Zeitdruck entscheiden
Die Marktzahlen zeigen, dass E-Transporter im gewerblichen Alltag angekommen sind. Bis Ende 2027 verbessert die Sonderabschreibung ihre Wirtschaftlichkeit zusätzlich. Entscheidend ist der Zeitplan: Wer Flottenanalyse, Ladekonzept und Beschaffung in den kommenden Monaten aufsetzt, kann die 75-Prozent-Abschreibung sicher nutzen. Wer zu spät beginnt, scheitert unter Umständen an Lieferterminen oder am Netzanschluss.
Hinweis: Dieser Beitrag ersetzt keine steuerliche Beratung. Ob und in welcher Form die Sonderabschreibung für Ihr Unternehmen vorteilhaft ist, sollten Sie mit Ihrer Steuerberatung klären.
So unterstützt M3E
Die befristete 75-Prozent-Abschreibung macht 2027 zu einem entscheidenden Jahr für die Elektrifizierung gewerblicher Transporterflotten. Damit Fahrzeuge, Ladeinfrastruktur und Netzanschluss rechtzeitig zusammenpassen, braucht es eine vorausschauende Planung.
M3E begleitet Unternehmen von der Flottenanalyse über das Ladekonzept und das Fördermittelmanagement bis zur Inbetriebnahme – mit jahrelanger Projekterfahrung und einem großen Netzwerk.
Symbolbild KI generiert